こんにちは。
アップリメイクの齋藤直樹です。
外壁の工事費を払えるかどうかは、預金残高だけでは決められません。
教育費や車の買い替えが近いご家庭なら、現金で払えても、工事後に手元のお金がほとんど残らないことのほうが気になるはずです。
逆に、月々の返済額だけを見て借り入れを増やすと、塗装が終わった後も家計の余裕が戻らないかもしれません。
私がお伝えしたいのは、外壁塗装のローンは工事を大きくするためではなく、必要な修繕と生活費を両立させるために検討するものだということです。
この記事では現金、リフォームローン、カード払いを比べながら、分割回数、工事代金の支払時期、融資が間に合わない場合の考え方まで説明します。
- 現金・ローン・カード払いの比べ方
- 返済回数による月額と総支払額の違い
- 着手金・中間金・完了金の確認事項
- 審査前の契約と資金不足を避ける手順
支払い方法より工事範囲が先
お金の用意を考える前に、今回いくら必要なのか、そのうち何を急ぐべきなのかを見極めましょう。
借りられる上限額から工事内容を逆算しないことが、無理のない資金計画の出発点です。
塗り替えと補修を分ける
外観の色あせを直す工事と、水の侵入口を補修する工事では、先送りした場合の影響が異なります。
見積書に外壁、屋根、シーリング、防水が一括で載っていたら、それぞれの傷みと施工範囲を確認してください。
まだ使用できる部位まで一緒に直す前提では、必要以上の借入額になりかねません。
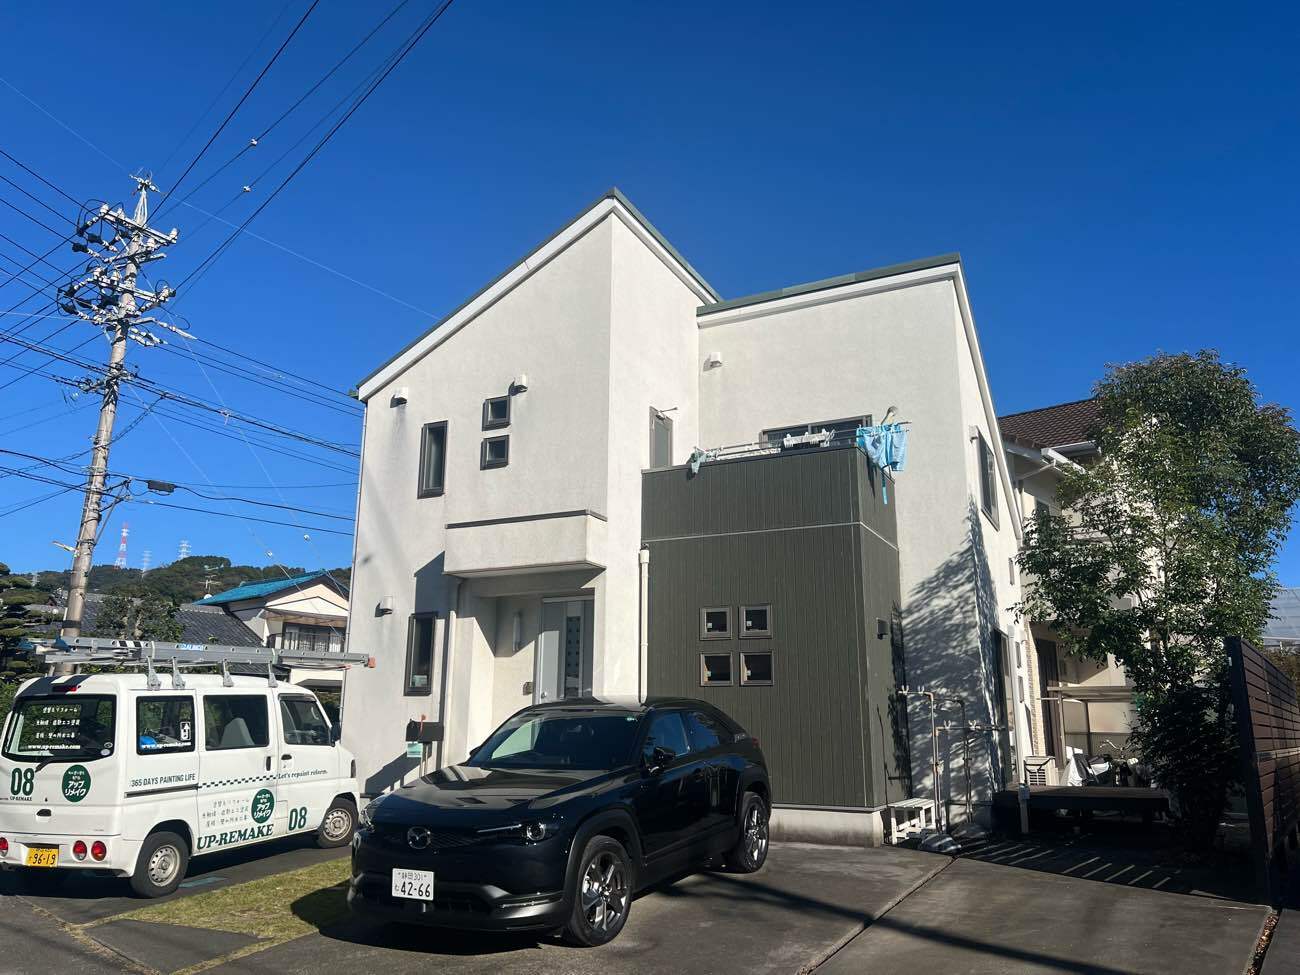
外壁塗装工事を行う前の住宅外観
写真は、外壁塗装を行う前の住宅外観です。
建物全体を確認し、どの部位を対象にするかを決めてから、その範囲に対応する工事費を積み上げます。
見た目だけで雨漏りや下地の状態まで判断することはできないので、写真だけを見て借入額を決めないでください。
塗料別の費用や工事に含まれる項目は、静岡の外壁塗装・屋根塗装の料金・費用プランで確認できます。
掲載プランの金額をそのまま借りるのではなく、現地で確認した面積、補修、別途工事を反映した見積書を資金計画に使いましょう。
緊急度に合わせて予算を決める
色の好みを変えることが中心なら、積立期間を設ける方法も考えられます。
対して、雨が室内へ入っている、外壁材が落下しそうといった状況では、見た目の変更よりも被害を広げない対応が先です。
こうした場合でも、直ちに家全体を最高仕様で改修する必要があるとは限りません。
侵入箇所への対処、必要な補修、全面改修の順に、何をどの段階で行うのかを施工会社と決めてください。
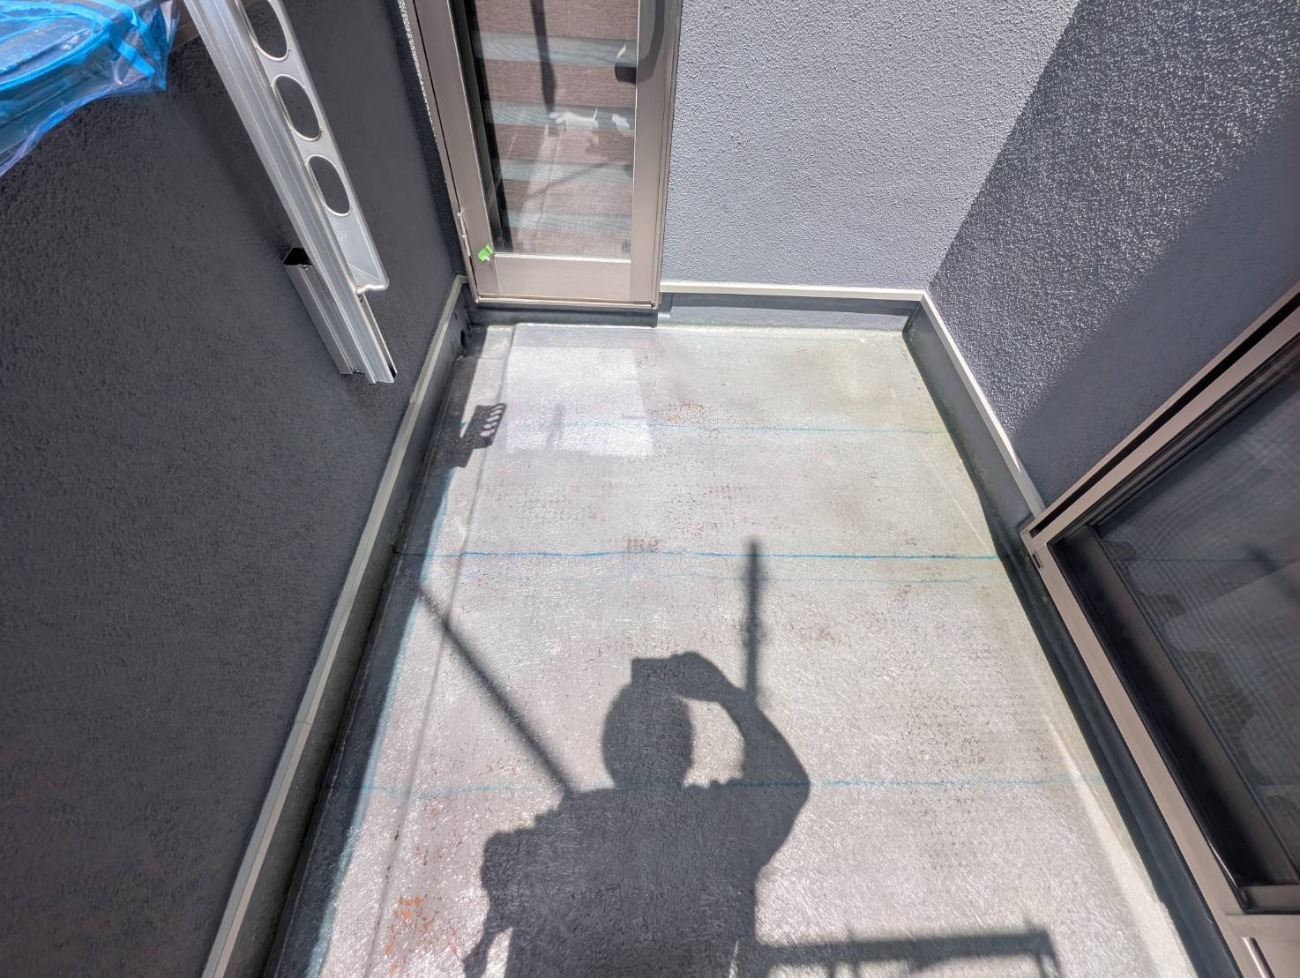
バルコニー床面へのFRP防水施工
こちらはバルコニーのFRP防水施工を記録した写真です。
資金計画では、外壁の色を変える費用と、防水機能を回復するための費用を別項目にしておくと、優先順位を考えやすくなります。
この写真の工事費や支払い方法を示しているわけではありません。
住まいの保護と、暮らしのお金の両立。
ローンを使うかどうかは、その両方を守れる計画になってから検討しましょう。
現金と分割払いの選び方
支払い方法の比較では、金利の有無に加え、手元資金、契約相手、使える時期を見ます。
同じ「分割」という言葉でも仕組みが異なるため、誰に、いつまで払うのかを分けて考えてください。
主な方法の違いを知る
現金で支払う場合は、工事費そのもののほか、振込手数料など必要な費用を用意します。
借り入れを使わないので返済は残りませんが、預金が一度に減る点には注意が必要です。
リフォームローンなら支出を長い期間へ分散できる一方、利息などを含めた返済を続けることになります。
「工事会社へ代金を払う方法」と「その資金を用意する方法」は、別の話です。
たとえば金融機関から借りた資金を施工会社へ振り込み、その後は金融機関へ毎月返済する場合があります。
施工会社の請求が一括だからローンを使えない、という意味ではありません。
| 方法 | 比較したい点 | 契約前に確かめること |
|---|---|---|
| 自己資金で支払う | 利息を負担しない代わりに預金が減る | 支払後に残す生活費と近い将来の支出 |
| 金融機関のローン | 工事代金とは別に返済が続く | 対象工事・実際の適用金利・諸費用・融資日 |
| 施工会社が案内する提携ローン | 工事と資金の相談をまとめやすい | 貸主・審査・返済条件・工事契約との関係 |
| クレジットカード | 利用枠や決済方法による制約がある | 施工会社の対応・利用可能額・分割手数料 |
| 自己資金と借り入れの併用 | 預金と返済負担のバランスを調整する | 頭金を払う時期と残額の支払い方法 |
なお、表は選び方を比べるためのもので、アップリメイクがすべての決済方法を取り扱うという案内ではありません。
利用したい方法があるときは、お見積もりの相談段階でお知らせください。
現金一括が合う場合
工事費を払った後も、通常の生活費と予定している大きな支出を確保できるなら、自己資金は比較しやすい方法です。
毎月の返済を増やしたくないご家庭にとっても、工事後の家計が見通しやすくなるでしょう。
ただし、通帳にあるお金をすべて「自由に使えるお金」と扱わないでください。
教育費、納税、医療費、住宅設備の修理など、時期や金額が分かっている支出は先に取り分けたいところです。
私なら、塗装代を払った直後に給湯器などの故障が重なった場面まで想定して、残す額を考えます。
残高を守るために必要な補修を削るのではなく、工事範囲と資金の両方を調整しましょう。
一部だけ借りるという選択
工事代金の全額を現金で払うか、全額を借りるかの二択にする必要はありません。
そこで、必要な預金を残し、それを超える分を頭金に使うと、借入額と利息負担を抑えられる場合があります。
たとえば工事費が150万円で、現金50万円と借入100万円に分ける考え方もあるでしょう。
これは資金配分の仮例であり、自己資金の正解を示す割合ではありません。
家族構成、今後の収入、既存の返済によって、残しておきたい額は変わります。
私は「いくらまで借りられるか」より、「工事が終わっても普段の暮らしを続けられるか」を先に見てほしいと思っています。
現金と借り入れを組み合わせる場合も、工事の必要性を確認してから金額を決めましょう。
月額より総支払額を見る
返済回数を増やすと毎月の支払額を抑えやすい反面、同じ金利なら利息の総額が増える方向になります。
月々の負担と完済までの費用を、同じ表で見比べることが大切です。
分割回数による試算例
ここでは借入150万円、年3%の固定金利、元利均等返済、ボーナス払いなしという仮の条件で計算します。
元利均等返済とは、金利が変わらない条件の下で、元金と利息を合わせた毎月の返済額を一定にする方式です。
金融機関の実際の商品、募集金利、利用可能な期間を紹介する数値ではありません。
| 返済期間 | 返済回数 | 毎月の返済額の概算 | 返済総額の概算 | 利息合計の概算 |
|---|---|---|---|---|
| 5年 | 60回 | 26,953円 | 1,617,182円 | 117,182円 |
| 10年 | 120回 | 14,484円 | 1,738,093円 | 238,093円 |
| 15年 | 180回 | 10,359円 | 1,864,570円 | 364,570円 |
金額は計算上の端数を四捨五入しており、丸めた月額を回数倍した値と総額は一致しない場合があります。
保証料、事務手数料、印紙代などは含めていないため、実際の見積もりではそれらを加えた負担で比較してください。
5年から10年へ延ばすと、この仮例では毎月の負担は軽くなりますが、返済総額は約12万円増えます。
15年を選ぶなら、その間に別の修繕や生活上の支出が重ならないかも考えたいところです。
月額の小ささだけでなく、完済時期と利息・諸費用を含めた合計で選びましょう。
この試算は返済期間の違いを理解するための比較例です。
掲載の年3%で借りられることや、どの金融機関でも180回払いを選べることを意味しません。
手数料を含めて比べる
広告で目にする金利と、自分に適用される金利が同じとは限りません。
優遇の条件、保証の方法、借入期間などをそろえ、実際に提示された条件で比較してください。
保証料が金利に含まれるのか、別に必要なのかも確認項目です。
加えて、事務手数料が定額の場合は、少額の借り入れでも負担割合が大きくなる可能性があります。
たとえば借入額が50万円なのに数万円の初期費用が必要なら、金利差だけを比べても全体像が分かりません。
「毎月いくら」「最初にいくら」「完済までにいくら」の三つを並べると、家計への影響を確認しやすくなるでしょう。
固定金利と変動金利
固定金利を検討するときは、借入期間全体に適用されるのか、一定期間だけなのかを見ます。
変動金利なら、金利や返済額を見直す時期、上昇した場合の支払いを商品説明で確認してください。
住宅ローンで聞いたことのある返済額の制限が、別のリフォームローンにもあるとは限りません。
最初の金利で計算した月額だけを、完済まで変わらない額として扱わないことが肝心です。
金利の先行きを言い当てるより、上がった場合でも返せるかを試算するほうが、契約前の判断材料になります。
返済が数千円増えると生活費が不足する計画なら、借入額や工事範囲の見直しも必要でしょう。
ボーナス返済を入れる前に
賞与があるからといって、その全額を返済の当てにしないでください。
家電の買い替え、帰省、保険料など、普段から賞与で払っている支出が残るためです。
月額を低く見せる目的だけでボーナス払いを増やすと、特定の月に負担が集中しかねません。
毎月払いだけの案も一緒に出してもらい、年間の家計で比べましょう。
繰り上げ返済も条件次第
余裕ができたら早めに返すつもりでも、繰り上げ返済の手数料や最低金額、手続き方法を先に確認します。
期間を短くする方法と月額を減らす方法のどちらが選べるかも、商品による違いです。
とはいえ、将来の余裕を前提に最初から多く借りるより、借り過ぎない計画を優先してください。
工事後に予想外の出費があったときは、繰り上げ返済より預金の確保を優先する判断もあり得ます。
返済を急いだ結果、別の高負担な借り入れが必要になっては、本来の目的から外れてしまうでしょう。
ろうきんとJAを比較する
借入先の名前だけで優劣を決めず、対象工事と利用条件に合う商品を探します。
銀行、ろうきん、JA、提携ローンのいずれも、工事見積書を基に条件を確認する順番が基本です。
静岡ろうきんの確認項目
2026年9月12日に確認した静岡県労働金庫の無担保住宅ローンでは、外壁や屋根の塗装が資金使途に含まれています。
利用条件には勤務・居住、安定した収入、保証機関の保証などがあり、会員区分や保証の扱いによって金利などの条件も異なります。
「ろうきんなら誰でも同じ条件」と考えないでください。
外壁塗装の見積書を用意し、今回の工事で使う商品、適用される金利、保証料、融資までの手順を確認しましょう。
同ページでは賃貸用不動産の取得・リフォーム資金などは対象外とされているので、持ち家の塗装とアパートの事業資金を混同しないことも必要です。
出典:静岡県労働金庫「無担保住宅ローン」。
JAは利用する地域で確認
JAバンクのリフォームローンは、住宅の増改築、改装、補修などを対象にした商品として案内されています。
ただし、全国案内でも金利や融資条件は各JAで異なると説明されており、全国一律の金利を当てはめることはできません。
お住まいの地域で申し込めるJAを確認し、外壁塗装の工事範囲と借入希望額を伝えてください。
事前申込みができることと、希望どおりに融資が実行されることも別の話です。
利用資格、返済期間、保証、必要書類を、申し込む先の条件で確認しましょう。
出典:JAバンク「リフォームローン」。
提携ローンとの比べ方
施工会社からローンを案内された場合も、契約する金融機関や信販会社の名前を確かめます。
工事の説明を受ける担当者と、借り入れの契約相手が同じとは限りません。
申込書の金額が工事契約額と対応しているか、不要な追加商品が付いていないかも確認してください。
比較の条件は「同じ借入額、同じ返済期間、同じ支払方式」です。
一方が5年、もう一方が15年の月額を見て、安い商品だと判断するのは適切ではありません。
優遇のために新しく必要となる取引や費用があれば、それを含めて検討しましょう。
工事の品質とローンの条件は、別々に評価して構いません。
借り入れが便利だからという理由だけで施工会社を決めず、必要な補修や保証の説明にも納得してから進めてください。
カード払いで困らないために
クレジットカードは、施工会社が対応していることと、カード側で必要な決済ができることの両方を確認します。
ポイントを受け取ることよりも、希望する支払い方法が契約に反映されているかを先に見てください。
利用枠と決済額を確認する
カードに表示される限度額と、今すぐ利用できる金額は同じとは限りません。
別の買い物や未払い分がある場合も考え、今回の工事費を決済できるかカード会社へ確認しましょう。
複数枚のカードを使う、現金と併用する、工事代金を複数回に分けて決済するといった方法も、当然にできるわけではありません。
施工会社とカード会社の双方で認められる範囲を確かめてください。
一時的な利用枠の増額を申し込んでも、それが認められる前提で工事代金の支払日を決めないほうが安心です。
分割とリボを混同しない
回数を指定する分割払いと、毎月の支払額を設定するリボ払いは、同じ意味ではありません。
カード会社から示される支払予定表を使い、元金がどれだけ減り、手数料を合計いくら払うのかを確認してください。
毎月の支払額が小さくても、完済までの期間が延びれば負担が増える場合があります。
追加の買い物が重なると見通しが変わるため、塗装代だけを計算して終わらせないことも必要です。
「あとから分割にすればよい」と考えている方は、対象になる取引か、変更期限はいつか、希望回数を選べるかまで先に確認しましょう。
ポイントより支払総額を優先
仮に100万円の決済で1%相当の還元があるとしても、その価値は単純計算で1万円相当です。
これは比較のための仮例で、外壁塗装に実際に1%のポイントが付くことを保証するものではありません。
分割手数料などがそれを上回るなら、還元だけを目当てに選ぶ理由は小さくなるでしょう。
対象外の取引、付与上限、ポイントの使い道も含め、現金やローンと比べてください。
金額が大きい工事ほど、目立つ特典よりも合計負担を確かめる価値があります。
支払時期は工程と結び付ける
施工会社への支払いは、契約時、着工時、工事途中、完成時など、契約によって定められます。
いつ、いくら、どの状態になったら払うかを書面で確認し、融資日とのずれを防ぎましょう。
着手金と中間金を読む
着手金があることだけを理由に、直ちに問題のある契約とは判断できません。
大切なのは金額の根拠、支払うタイミング、工事が中止になった場合の扱いが説明されていることです。
「着工前に半分」とだけ書かれているなら、着工日の変更時や資材の発注前後で何が変わるかを確認してください。
中間金については、「工事が半分進んだ時点」というあいまいな表現より、対象工程が分かる内容が望ましいでしょう。
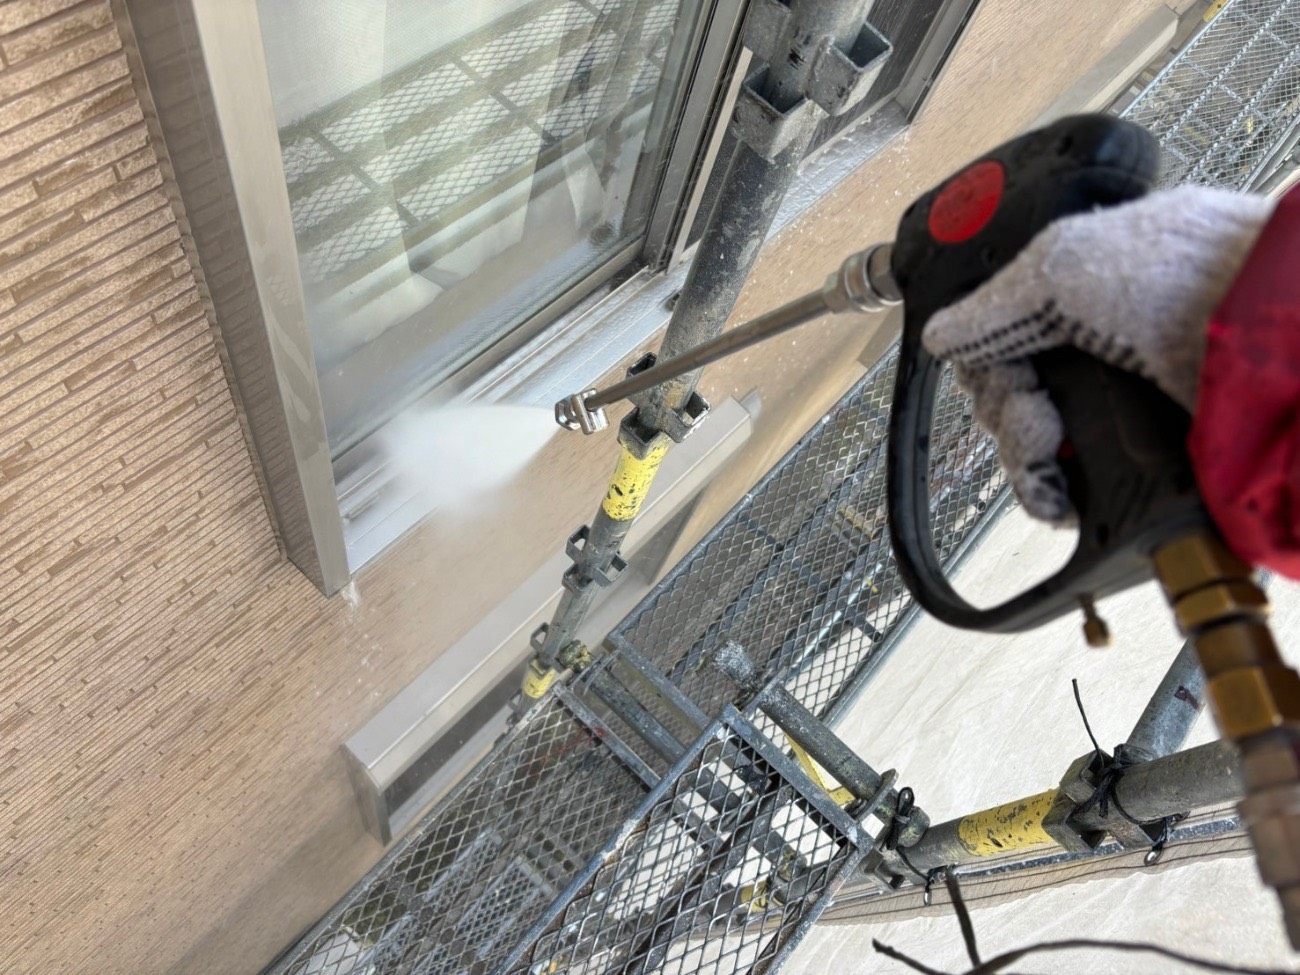
外壁と窓サッシまわりの高圧洗浄
写真は外壁と窓サッシまわりの洗浄工程です。
洗浄が終わったことと、塗装や補修が完了したことは同じではありません。
支払いを進捗に連動させるなら、どの工程の完了を確認するのかを事前に決めておく必要があります。
この写真は工程の説明用で、この時点で代金を請求するという意味ではありません。
| 確認する時点 | 書面に残したい内容 | 避けたいあいまいさ |
|---|---|---|
| 契約時 | 契約総額・支払方法・各回の金額 | 細かな条件は後日決める |
| 着工前 | 着手金の期日・入金先・延期時の扱い | 日程未定のまま多額を振り込む |
| 工事途中 | 中間金の対象工程・進捗の確認方法 | どこまで終わったか説明がない |
| 追加工事前 | 追加の内容・価格・支払い変更 | 終わってから金額を知らされる |
| 完成時 | 完了確認・手直し・残金の支払日 | 完了の範囲が双方で異なる |
全額前払いを急がされたら
「今日中に全額を入れれば大幅値引き」と迫られても、その場で振り込む必要はありません。
工事内容、契約相手、返金や中止の条件を確認する時間を取ってください。
値引きの大きさで、説明不足が埋まるわけではないためです。
契約書も見積書もない、振込先が契約相手と一致しない、担当者の個人口座を指定される、といった状態では立ち止まりましょう。
社名が似ているだけで同じ会社とは判断せず、契約書の会社名と請求書、口座名義の関係を確認することが有効です。
工事契約や融資条件が決まらないうちに、支払いだけを急がせる案内には応じないでください。
特に全額前払いを求められた場合は、支払う理由と、工事が実施されない場合の扱いを文書で確認しましょう。
完了確認と支払いを合わせる
完成時は、壁の色だけでなく、契約した部位の施工、補修内容、清掃、付帯部の仕上がりまで確認します。
見えにくい箇所については、施工写真や工程記録を使った説明を受けてください。
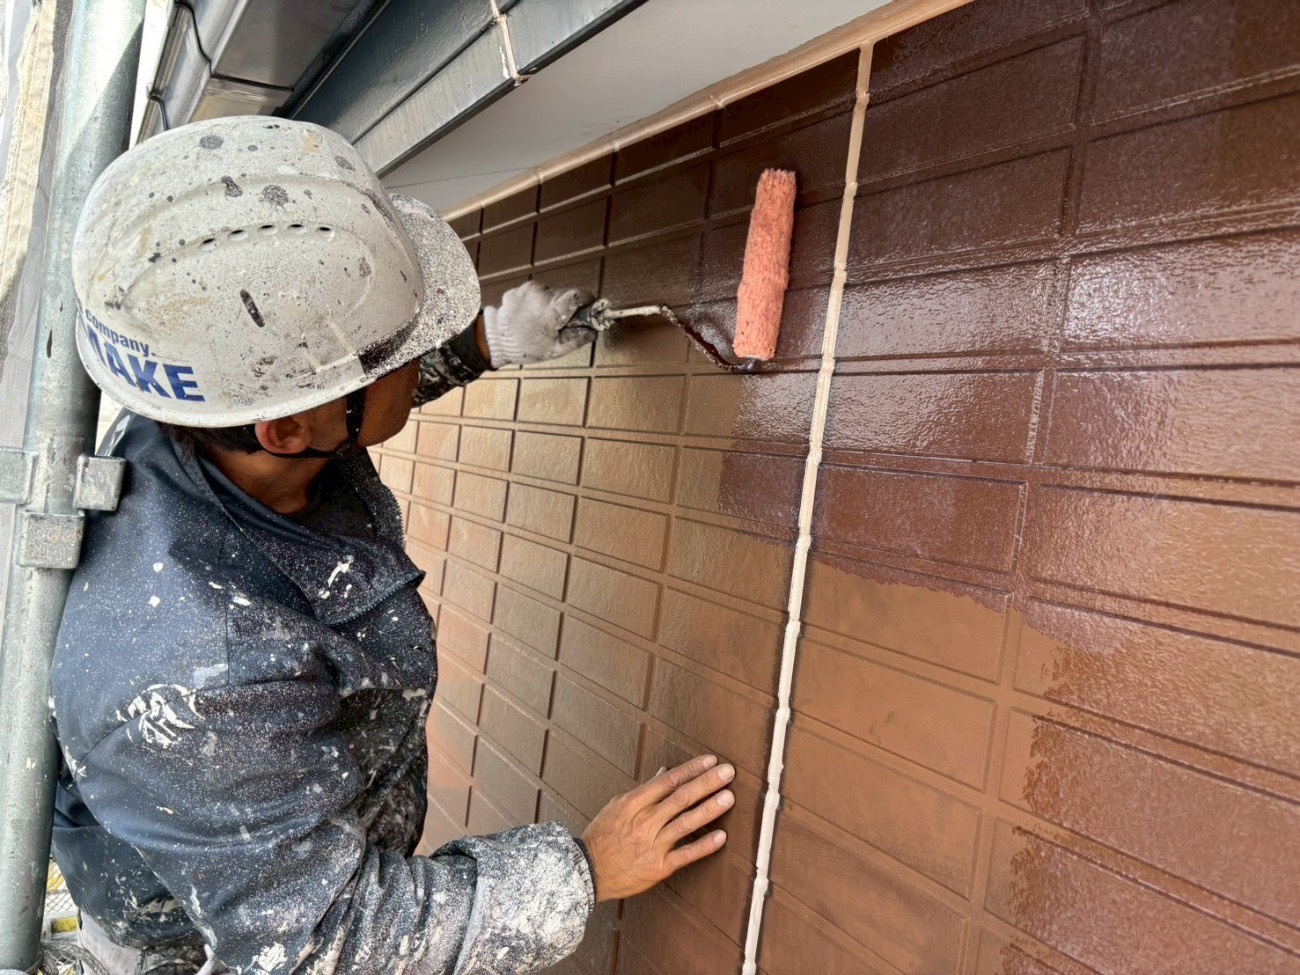
外壁上塗り面を確認しながら施工(清水区上清水町 M様邸)
写真のように上塗り面を確認しながら進める作業も、施工の一工程です。
仕上がりの見た目と、下地処理などの途中工程の記録を合わせて確認することで、工事内容への理解が深まります。
手直しが必要な箇所は、場所、対応方法、予定日を双方で記録しましょう。
不具合があったら残金を一方的に払わない、と先に決めるのではなく、契約内容を踏まえて手直しと支払いの扱いを協議してください。
完了金を払った後も、契約書、請求書、振込記録、保証書などをまとめて保管しておくと、後日の連絡が円滑になります。
支払いの根拠になる、工程と記録。
写真が多いだけで安心するのではなく、契約した作業に対応した記録になっているかを見ましょう。
融資の審査と工事日程
ローンの事前相談から入金までと、見積もりから工事完成までには、それぞれ別の手続きがあります。
二つの日程を重ねて、途中で資金が不足しない順番を組んでください。
申込み前に用意するもの
具体的には、本人確認資料、収入を示す資料、工事内容と金額が分かる見積書など、必要な書類は借入先の案内に沿って用意します。
見積書の名義と借り入れる人、住宅の所有者が異なる場合は、その関係も早めに伝えましょう。
氏名や住所の表記が資料ごとに違っていると、確認が増える原因になり得ます。
すでに借り入れがある方は、返済額と残高が分かる資料も手元に置いておくと説明しやすくなるでしょう。
工事費以外の費用を借りたい場合や、すでに払った分も対象にしたい場合は、資金使途として認められるかを申込み前に確認してください。
仮審査だけで着工しない
事前審査の結果が出ても、それだけで工事代金が入金されたわけではありません。
本審査、契約、必要書類の提出、融資実行までに何が残っているかを把握しましょう。
施工会社には「ローンを申し込む予定」ではなく、「いつまでに正式な結果が出て、いつ入金予定か」を共有します。
融資が成立しなかった場合の工事契約の扱いも、署名の前に確認してください。
ローンが通らなければ自動的に工事契約もなくなる、とは考えないほうが安全です。
支払日と入金日が逆の場合
契約で着手金を先に払う一方、融資実行が完成後なら、その間のお金が必要になります。
不足分を別の借り入れで埋める前に、金融機関と施工会社の双方へ日程を伝え、調整できる条件を確認しましょう。
追加の融資を使うとすれば、その審査、費用、返済まで含めた別の計画が必要です。
支払い方法を後から変えればよいと考えず、資金が動く日をカレンダーに書いてから着工してください。
審査に通らない場合
希望する条件で借りられないときは、工事費の必要額、返済中の借り入れ、申込書類の内容を見直します。
審査結果の理由がすべて開示されるとは限らないので、原因を一つに決めつけないでください。
施工会社には、借入額を減らせる工事範囲や、時期を分けられるかを相談しましょう。
ただし、水の侵入などを残したまま表面だけ安く塗る案では、修繕の目的を果たせないかもしれません。
収入や工事金額を偽って申し込むこと、名義だけ別の人へ変えることは避け、実際の条件に合う方法を選んでください。
融資が難しいときほど、工事内容の優先順位が役に立ちます。
急ぐ補修と時期を調整できる作業を分ける相談はできますが、必要な工程を抜いて見かけの金額だけ下げる提案はしません。
家計に合う相談の進め方
相談の場では、予算を隠すより、支払える範囲と残したい資金を分けて伝えたほうが検討しやすくなります。
個人の金融情報をすべて施工会社に渡す必要はなく、工事の判断に必要な希望条件を共有すれば十分です。
月々の余裕を実際に試す
返済が月2万円増える案なら、工事前の家計でその額を別口座に移した場合に生活が成り立つかを考えてみてください。
これは審査基準ではなく、暮らしへの影響を実感するための方法です。
食費や必要な医療費を無理に減らさなければ続かない計画なら、工事範囲や借入条件を再検討したいところです。
期間を延ばして月額を下げる場合も、退職後まで返済が残るか、次の修繕が重なるかを確認しましょう。
将来の値上がりや収入増を前提にせず、今把握できる条件で計画を立てるほうが判断しやすくなります。
年間の出費と重ねて確認
毎月の家計が黒字でも、年に数回の出費を加えると余裕が小さくなる場合があります。
固定資産税や保険料、進学時の費用など、支払月が分かっているものを書き込み、その年に使う現金の合計を見てください。
ローンの返済だけを毎月の収入から差し引く計算では、こうした出費を見落としやすいでしょう。
共働きのご家庭では、どちらの口座から工事代金を払い、誰の収入で返済するかも共有します。
夫婦のどちらかが休職した場合でも維持できる額か、余裕がなくなったときに何を見直すかを話しておきたいところです。
この検討は、借り入れを必ず勧めるためのものではありません。
自己資金で進める案、必要額の一部だけを借りる案、緊急性の低い工事の時期を変える案を、生活の予定と並べて選びましょう。
契約前に伝えたい希望
「自己資金をいくら使うか」「毎月どの程度の返済を想定しているか」「いつまでに工事したいか」を分けて伝えてください。
工事費だけでなく、駐車場の移動など自宅の事情により別に必要になる支出も見ておきます。
借入額が決まった後に追加工事が出たら、当初の審査条件でそのまま対応できるとは限りません。
追加の内容と金額を確認し、必要な手続きを先に確かめましょう。
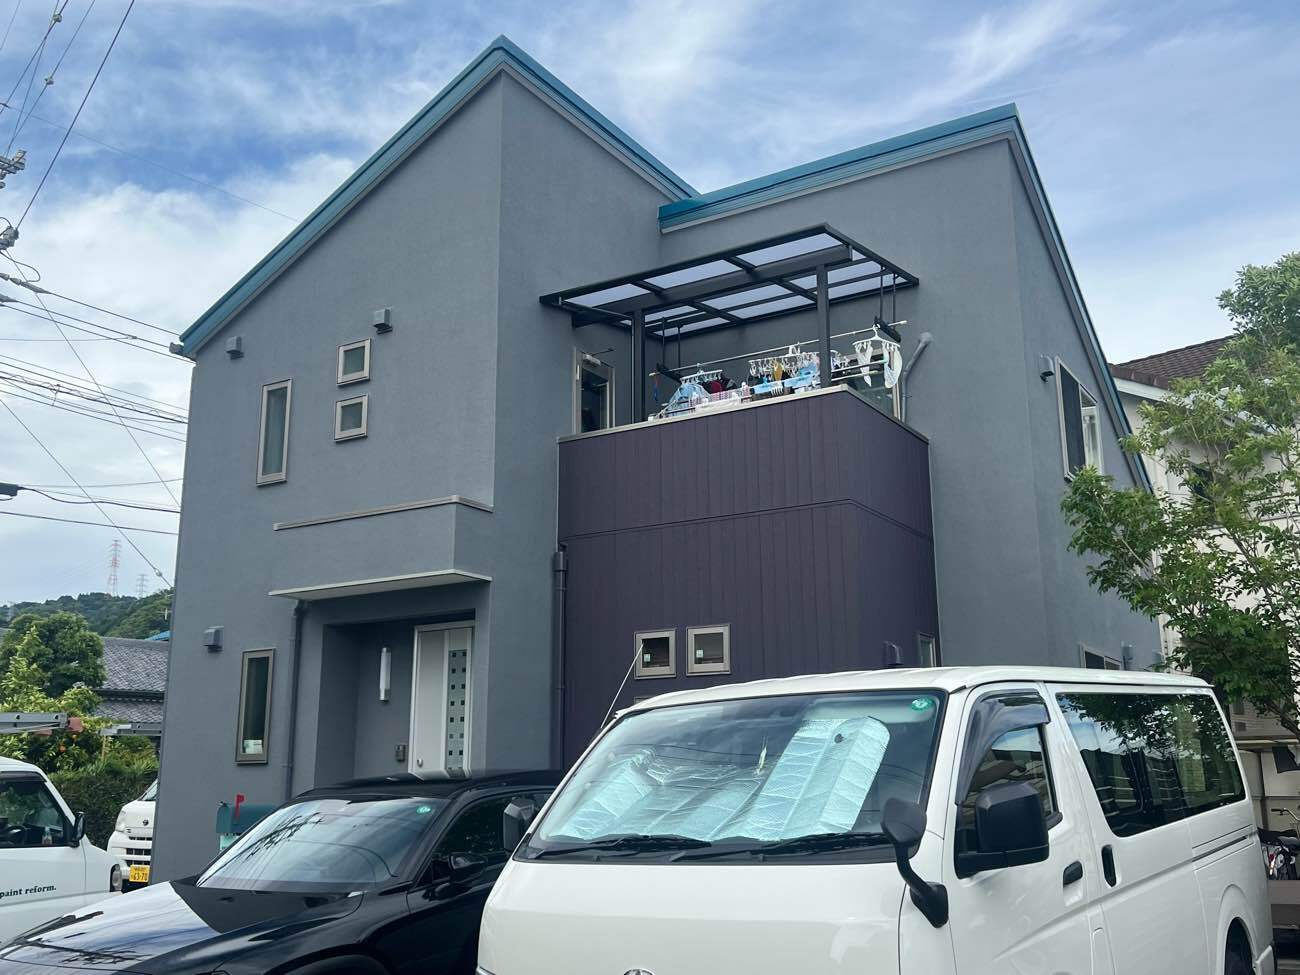
外壁と屋根の塗装工事が完了した住宅
写真は外壁と屋根の塗装が完了した住宅です。
工事の完成は、資金計画にとっても一つの区切りになります。
ローンを利用した場合はここからも返済が続くので、完成後の維持費まで含めた暮らしの見通しを持っておきたいところです。
相談時の質問を用意する
施工会社には、見積もりに含まれる範囲、支払方法、各回の期日、追加工事の承認方法を尋ねます。
金融機関には、対象工事、総返済額、手数料、融資日、繰り上げ返済の条件を確認してください。
二つの回答を見比べることで、工事の契約と資金の契約がかみ合っているか分かります。
「月々このくらいなら払えそう」という感覚から、実際に支払える日程へ落とし込む作業です。
お金の相談は、工事を申し込んでからでなくて構いません。
予算に合わせた候補を出すためにも、残しておきたい資金や希望時期を、見積もりの段階でお聞かせください。
外壁塗装の支払いに関するFAQ
借り入れや契約の相談前に迷いやすい点を、支払いの実務に沿って補足します。
Q1. 外壁塗装は何回払いにできますか?
A. 一律の回数はありません。
施工会社への支払いを何回に分けるかと、金融機関へ何回で返すかを分けて確認してください。
カードの分割回数も契約するサービスによるため、工事契約前に利用できる方法と総額を確かめましょう。
Q2. お金が貯まるまで塗装を待てますか?
A. 傷みの種類によって判断が変わります。
外観の変更が主目的なら時期を調整する余地がありますが、水の侵入や落下のおそれがある場合は対応を先に考える必要があるでしょう。
診断で急ぐ補修と後回しにできる作業を分け、資金の準備期間と合わせて検討してください。
Q3. ローンは施工会社で申し込むのですか?
A. 施工会社が案内する提携ローンのほか、自分で金融機関へ相談する方法もあります。
工事代金は施工会社へ払い、借入金は金融機関へ返す形になる場合もあるため、契約相手とお金の流れを確認しましょう。
アップリメイクでの個別の支払対応は、お見積もり時に希望をお伝えください。
Q4. 全額前払いなら安くすると言われたら?
A. 値引きだけを理由に急いで払わないでください。
工事内容、支払う相手、中止や返金の扱いを文書で確認することが先です。
条件の説明がないまま当日の入金を迫られる場合は、その場で決めずに契約内容を見直しましょう。
Q5. 完成後に借り入れを増やせますか?
A. 当初の条件で増額できるとは限りません。
追加費用が分かった時点で、工事の必要性と価格を確認し、借入先へ手続きを尋ねてください。
融資の承認前に追加工事を進めると支払資金が不足するおそれがあるので、内容と資金の両方に合意してから進めましょう。
工事後の暮らしまで考えた支払い
外壁塗装の支払い方法は、現金が常に最適とも、長期のローンが便利とも一律には決められません。
手元資金を残す必要性、修繕を急ぐ理由、利息を含む総額を合わせて比べましょう。
契約前にそろえたい、工事内容・支払条件・入金日。
この三つがつながれば、塗装が始まってから資金繰りに慌てる場面を減らせます。
アップリメイクの無料の外壁・屋根診断と見積もり相談では、住まいの状態と必要な施工範囲を確認するところからお手伝いします。
「予算に限りがある」「ローンを検討してから契約したい」という段階でも、希望する進め方をお聞かせください。
借入額を増やす前提ではなく、必要な工事と支払いの見通しを合わせた計画を考えていきましょう。
